Domain 8658.de kaufen?
Wir ziehen mit dem Projekt
8658.de um.
Sind Sie am Kauf der Domain
8658.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 8658.de kaufen?
Wie hat die Versicherungstechnologie die Effizienz und den Kundenservice in der Versicherungsbranche verbessert?
Die Versicherungstechnologie hat die Effizienz in der Versicherungsbranche durch Automatisierung von Prozessen, Datenanalyse und digitale Kommunikation verbessert. Kunden können nun schneller und einfacher Versicherungsangebote vergleichen, abschließen und Schadensfälle melden. Die Technologie hat auch zu einer personalisierteren Kundenbetreuung geführt, indem sie individuelle Bedürfnisse besser erkennt und darauf reagiert. **
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **

Ähnliche Suchbegriffe für Versicherungsbranche
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
Sicherheit und Zuverlässigkeit technischer Systeme, Fachbücher von Dirk Althaus, Andreas Braasch, Arno Meyna, Fabian Plinke, Marco SchlummerDas Buch "Sicherheit und Zuverlässigkeit technischer Systeme" bietet eine umfassende Analyse der Methoden zur Gewährleistung von Zuverlässigkeit und Sicherheit in technischen Systemen. Es richtet sich an Fachkräfte aus verschiedenen Bereichen, darunter Geschäftsführung, Projekt- und Qualitätsmanagement sowie Entwicklung und Produktion. Die Inhalte sind darauf ausgelegt, die Leser bei der Identifizierung und Minimierung von Gefahren zu unterstützen und die Implementierung von Sicherheits- und Zuverlässigkeitsstrategien zu fördern. Das Werk behandelt sowohl normative Anforderungen als auch praktische Ansätze zur Sicherheits- und Zuverlässigkeitsanalyse, einschliesslich Wahrscheinlichkeitsrechnung und verschiedenen Modellierungstechniken. Es ist sowohl für Praktiker als auch für Studierende geeignet, die sich mit den Herausforderungen der Zuverlässigkeitstechnik auseinandersetzen möchten. - Umfassende Behandlung der Sicherheits- und Zuverlässigkeitsplanung - Praktische Methoden zur Analyse und Bewertung von technischen Systemen - Einsatz von modernen Techniken wie Fuzzy-Logik und neuronalen Netzen - Berücksichtigung von Haftungs- und Gewährleistungsfragen - Geeignet für Fachkräfte und Studierende technischer sowie wirtschaftswissenschaftlicher Fachrichtungen.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
Welche Rolle spielen digitale Technologien bei der Transformation der Versicherungsbranche?_ Welche Auswirkungen hat die zunehmende Regulierung auf die Geschäftspraktiken in der Versicherungsbranche?
Digitale Technologien spielen eine entscheidende Rolle bei der Transformation der Versicherungsbranche, indem sie Prozesse automatisieren, Kundenerfahrungen verbessern und neue Geschäftsmodelle ermöglichen. Die zunehmende Regulierung hat Auswirkungen auf die Geschäftspraktiken in der Versicherungsbranche, indem sie strengere Compliance-Anforderungen und höhere Kosten für die Einhaltung von Vorschriften mit sich bringt. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und den sich ändernden Anforderungen gerecht zu werden. **
Wie wird die Digitalisierung die Versicherungsbranche in Zukunft beeinflussen?
Die Digitalisierung wird die Versicherungsbranche in Zukunft stark verändern, indem sie den Kunden Zugang zu personalisierten Angeboten und schnelleren Services ermöglicht. Versicherungsunternehmen werden vermehrt auf digitale Plattformen setzen, um Prozesse zu optimieren und Kosten zu senken. Neue Technologien wie künstliche Intelligenz und Big Data werden genutzt, um Risiken besser zu bewerten und maßgeschneiderte Versicherungslösungen anzubieten. **
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit und Zuverlässigkeit technischer Systeme, Fachbücher von Dirk Althaus, Andreas Braasch, Arno Meyna, Fabian Plinke, Marco SchlummerDas Buch "Sicherheit und Zuverlässigkeit technischer Systeme" bietet eine umfassende Analyse der Methoden zur Gewährleistung von Zuverlässigkeit und Sicherheit in technischen Systemen. Es richtet sich an Fachkräfte aus verschiedenen Bereichen, darunter Geschäftsführung, Projekt- und Qualitätsmanagement sowie Entwicklung und Produktion. Die Inhalte sind darauf ausgelegt, die Leser bei der Identifizierung und Minimierung von Gefahren zu unterstützen und die Implementierung von Sicherheits- und Zuverlässigkeitsstrategien zu fördern. Das Werk behandelt sowohl normative Anforderungen als auch praktische Ansätze zur Sicherheits- und Zuverlässigkeitsanalyse, einschliesslich Wahrscheinlichkeitsrechnung und verschiedenen Modellierungstechniken. Es ist sowohl für Praktiker als auch für Studierende geeignet, die sich mit den Herausforderungen der Zuverlässigkeitstechnik auseinandersetzen möchten. - Umfassende Behandlung der Sicherheits- und Zuverlässigkeitsplanung - Praktische Methoden zur Analyse und Bewertung von technischen Systemen - Einsatz von modernen Techniken wie Fuzzy-Logik und neuronalen Netzen - Berücksichtigung von Haftungs- und Gewährleistungsfragen - Geeignet für Fachkräfte und Studierende technischer sowie wirtschaftswissenschaftlicher Fachrichtungen.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hat die Versicherungstechnologie die Effizienz und den Kundenservice in der Versicherungsbranche verbessert?
Die Versicherungstechnologie hat die Effizienz in der Versicherungsbranche durch Automatisierung von Prozessen, Datenanalyse und digitale Kommunikation verbessert. Kunden können nun schneller und einfacher Versicherungsangebote vergleichen, abschließen und Schadensfälle melden. Die Technologie hat auch zu einer personalisierteren Kundenbetreuung geführt, indem sie individuelle Bedürfnisse besser erkennt und darauf reagiert. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
Ähnliche Suchbegriffe für Versicherungsbranche
-
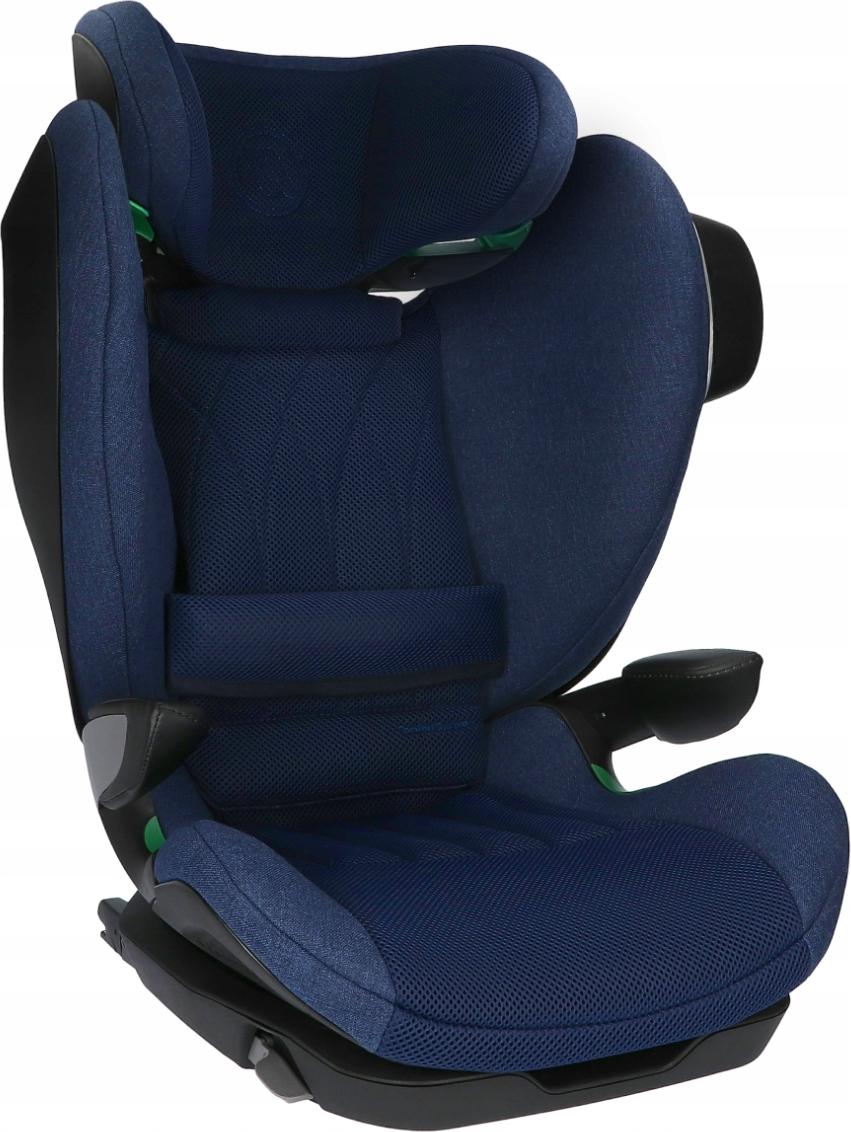
Autokindersitz Avionaut Maxspace Airflow 15-50 Kg Komfort Und SicherheitSicherheit der PremiumklasseEntdecken Sie die neue Linie der Kindersitze - eine Kombination aus Stil, Komfort und zuverlässigem Schutz unterwegs.Für Kinder: 15-50 kg/100-150 cmRichtung: in FahrtrichtungFarbe: Navy (dunkelblau)Hervorragend für lange Reisen Maximale Fürsorge für das KindHohe, verstärkte Seiten mit Seitenaufprallschutzsystem reduzieren die Aufprallkraft im Falle eines Unfalls, und die Gurtführungen sicherstellen die korrekte Position des Sicherheitsgurts an Schulter und Hüfte des Kindes und sorgen so in jeder Situation für Ruhe und Schutz.Avionaut MaxSpace wurde inTests hoch bewertet - ein Beleg für den wirksamen Schutz des Kindes im Falle eines Unfalls. Für Jedes Alter AngepasstDer Avionaut MaxSpace Kindersitz bietet Komfort und Sicherheit in jeder Entwicklungsphase des Kindes. Die verstellbare Kopfstütze passt sich der Körpergröße des Kindes an, und die Möglichkeit, den Sitz in eine Ruheposition zu bringen, macht selbst lange Reisen zu einem Vergnügen. Merkmale, die im443,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
-
Welche Rolle spielen digitale Technologien bei der Transformation der Versicherungsbranche?_ Welche Auswirkungen hat die zunehmende Regulierung auf die Geschäftspraktiken in der Versicherungsbranche?
Digitale Technologien spielen eine entscheidende Rolle bei der Transformation der Versicherungsbranche, indem sie Prozesse automatisieren, Kundenerfahrungen verbessern und neue Geschäftsmodelle ermöglichen. Die zunehmende Regulierung hat Auswirkungen auf die Geschäftspraktiken in der Versicherungsbranche, indem sie strengere Compliance-Anforderungen und höhere Kosten für die Einhaltung von Vorschriften mit sich bringt. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und den sich ändernden Anforderungen gerecht zu werden. **
-
Wie wird die Digitalisierung die Versicherungsbranche in Zukunft beeinflussen?
Die Digitalisierung wird die Versicherungsbranche in Zukunft stark verändern, indem sie den Kunden Zugang zu personalisierten Angeboten und schnelleren Services ermöglicht. Versicherungsunternehmen werden vermehrt auf digitale Plattformen setzen, um Prozesse zu optimieren und Kosten zu senken. Neue Technologien wie künstliche Intelligenz und Big Data werden genutzt, um Risiken besser zu bewerten und maßgeschneiderte Versicherungslösungen anzubieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.